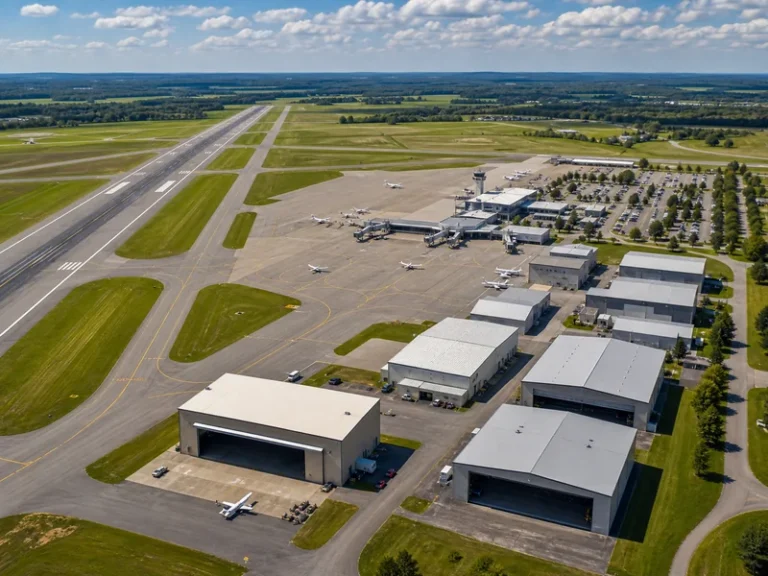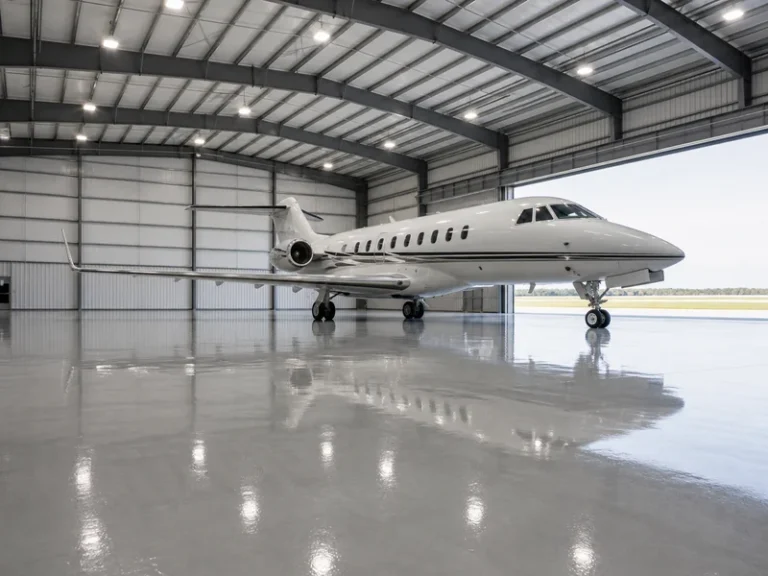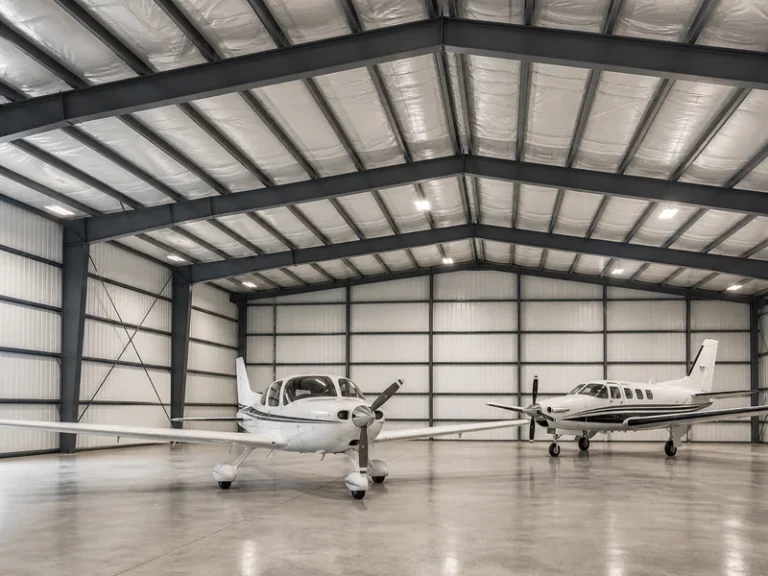
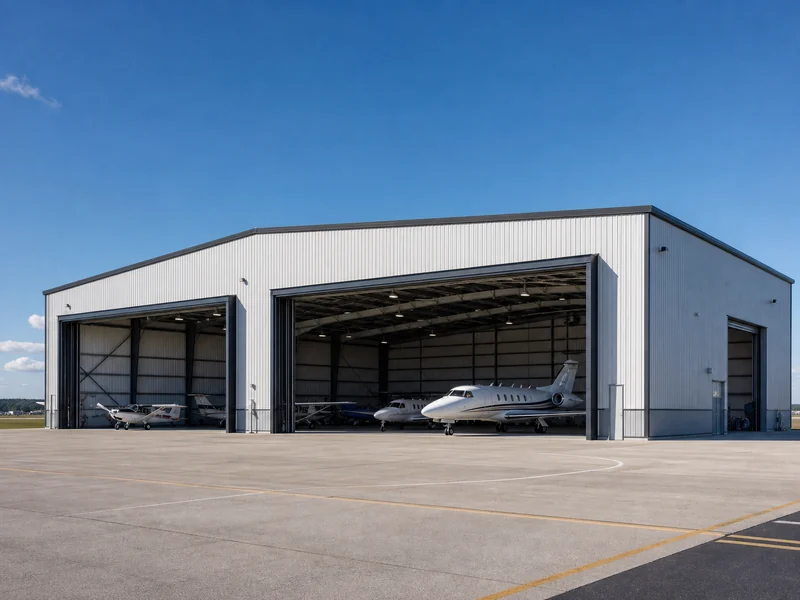
يغطي تأمين حظائر الطائرات هيكل الحظيرة والأدوات والممتلكات المخزنة داخلها، ومسؤوليتك عما يحدث في الموقع. وهذه مخاطر لم تُصمم وثيقة تأمين الطائرة وحدها للتعامل معها. فالمبنى ومحتوياته والأشخاص الذين يمرون فيه كلها مخاطر ترتبط بالحظيرة لا بالطائرة.
تتحدد أقساط هذه التغطية بقائمة قصيرة من العوامل، والمبنى نفسه أحد العوامل القليلة التي يمكنك التحكم فيها قبل أن تطلب عرض سعر. فالإنشاء والحماية من الحرائق والموقع كلها تغيّر المعدل الذي يقدمه مكتتب التأمين، مما يجعل وثيقة تأمين الحظيرة قرارًا إنشائيًا بقدر ما هو قرار تأميني.
لماذا تحتاج الحظيرة إلى تغطية خاصة بها
تحمي وثيقة تأمين الطائرة ووثيقة تأمين الحظيرة أصلين مختلفين، والافتراض بأن إحداهما تمتد تلقائيًا لتغطية الأخرى هو أغلى تخمين يمكن لمالك أن يرتكبه على أرض الواقع. فتغطية هيكل الطائرة على الأرض في وثيقة تأمين الطيران تستجيب للطائرة أثناء وقوفها، لكنها لا تفعل شيئًا للسقف فوقها ولا للمعدات بجوارها ولا للزائر الذي يتعثر داخلها.
واستئجار الحظيرة لا يسد هذه الفجوة أيضًا. فالبلدية أو المشغل الثابت في المطار الذي يملك المبنى يؤمّن عادةً هيكله الخاص، لكن هذه الوثيقة نادرًا ما تشمل أدوات المستأجر أو معدات الدعم الأرضي أو قطع الغيار المخزنة. وتُلقي معظم عقود إيجار الحظائر هذه المسؤولية على المستأجر كتابةً، فتطلب مسؤولية الموقع وحدًا أدنى للتغطية وإدراج المالك كمؤمن إضافي قبل تسليم المفاتيح. وقراءة بند التأمين في عقد إيجار الحظيرة قبل التوقيع هي أرخص خطوة لإدارة المخاطر في العملية كلها؛ فهي تخبرك بالضبط بالتغطيات التي يجب أن تحملها بدلًا من تلك التي تفترض أنها موجودة أصلًا.
أنواع التغطية الأساسية في وثيقة تأمين الحظيرة
عادةً ما تُجمَّع وثيقة تأمين الحظيرة من عدة تغطيات منفصلة بدلًا من بيعها كمنتج واحد، وكل تغطية تجيب عن سؤال مختلف حول ما قد يسوء. وشراء التركيبة الصحيحة أهم من شراء أغلى نسخة من أي جزء بمفرده.
- تغطية المبنى / الممتلكات تحمي الحظيرة المادية من الحرائق والرياح والبَرَد وما شابهها من المخاطر، وتُحدد قيمتها وفق تكلفة إعادة بناء الهيكل.
- الممتلكات الشخصية التجارية (المحتويات) تغطي ما تحتفظ به في الداخل: الأدوات ورافعات الطائرات وقاطرات الطائرات ومعدات الدعم الأرضي وإلكترونيات الطيران وقطع الغيار.
- مسؤولية الموقع تدفع تعويضات إصابة ضيف أو عميل أو مقاول، أو تلف ممتلكاته، أثناء وجوده في موقعك.
- مسؤولية المنتجات تنطبق إذا كنت تخدم أو تبيع أو تورّد قطعًا ومنتجات تُستخدم في الطائرات ثم تسبب إحداها لاحقًا خسارة.
- مسؤولية التلوث تستجيب عندما يتسرب الوقود أو المذيبات أو غيرها من المواد الكيميائية المخزنة إلى التربة أو المياه الجوفية وتترتب على ذلك تكاليف تنظيف.
يسهل التأمين الناقص على المحتويات لأن قيمتها تتراكم بعيدًا عن الأنظار. فمعدات الدعم الأرضي مع محرك احتياطي واحد قد تبلغ قيمتها عشرات الآلاف من الدولارات أو تتجاوز 100,000 بكثير، لذا يستحق حد المحتويات جردًا فعليًا لا تخمينًا برقم مستدير.
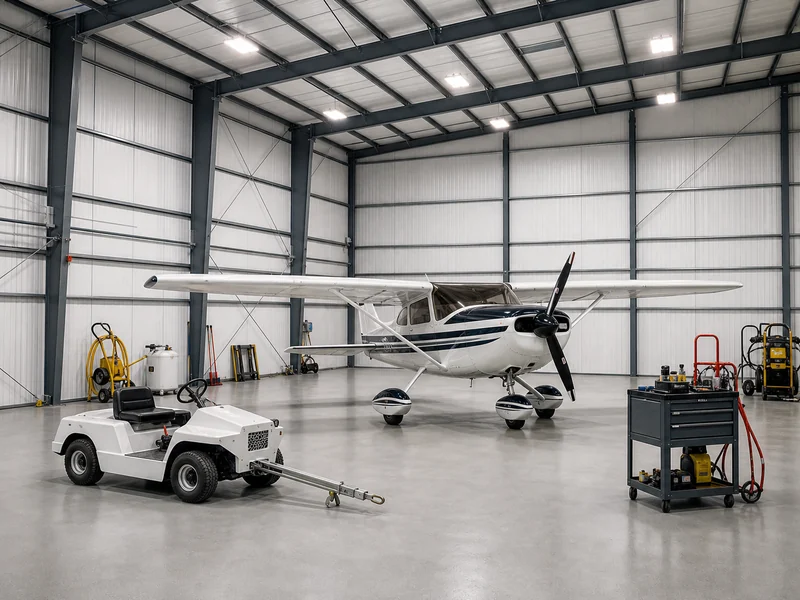
مسؤولية حائزي الحظائر: عندما تخزن طائرات الآخرين
تغطي مسؤولية حائزي الحظائر الأضرار التي تلحق بطائرات لا تملكها أثناء وجودها في رعايتك أو حيازتك أو سيطرتك. وهذه التغطية وحدها تفصل المأوى الخاص عن المخاطر التجارية. فبمجرد وجود طائرة مالك آخر في حظيرتك للتخزين أو الصيانة أو مجاملة، لم تعد وثيقة مسؤوليتك العامة كافية.
ما الذي تغطيه مسؤولية حائزي الحظائر
تستجيب التغطية في وثيقة حائزي الحظائر عمومًا للأضرار المادية التي تلحق بطائرة غير مملوكة لك أثناء وجودها في يديك. وبناءً على صياغة الوثيقة، قد يشمل ذلك:
- الأضرار الناتجة عن التحريك أو السحب، أي اصطدام طرف الجنح أو الباب الكلاسيكي المعروف بخدوش الحظائر.
- سقوط أجسام أو تسرب من السقف أو تلف المعدات أثناء وقوف الطائرة في مكانها.
- فقدان الاستخدام أثناء إصلاح الطائرة، وانخفاض قيمتها السوقية بعد ذلك.
- أتعاب المحاماة وتكاليف المحكمة المرتبطة بالدفاع عن المطالبة.
ما الذي تستبعده عادةً
تستبعد معظم وثائق حائزي الحظائر الخسائر التي تندرج تحت تغطيات أخرى أو تقع خارج نطاق الرعاية والحيازة. وتُستبعد عادةً القوى القاهرة مثل الفيضانات والزلازل والبَرَد، إلى جانب السرقة والتخريب والعطل الميكانيكي والأضرار المتعمدة. وتختلف الصياغة الدقيقة باختلاف شركة التأمين، لذا تستحق صفحة الاستثناءات من الاهتمام ما تستحقه صفحة التغطية.
من يحتاجها فعلاً
كل من يتقاضى مالًا أو يتحمل مسؤولية عن طائرة مالك آخر هو المشتري الطبيعي لتغطية حائزي الحظائر. فالمشغلون الثابتون في المطارات وورش الصيانة والإصلاح ومدارس الطيران والمالكون الخاصون الذين يؤجرون جزءًا من حظيرتهم جميعًا يحتفظون بطائرات الآخرين في رعايتهم، وجميعهم يرثون المسؤولية المترتبة على ذلك.
كيف يؤثر المبنى نفسه على قسطك
يقدّر مكتتبو التأمين قسط الحظيرة جزئيًا بناءً على طريقة بنائها، مما يجعل الإنشاء أحد عوامل القسط القليلة التي تتحكم فيها في مرحلة التصميم بدلًا من مرحلة التجديد. فالخطر الذي يسهل وصفه، وبطيء الاشتعال، والمبني ليصمد أمام الطقس المحلي، هو خطر يستطيع المؤمّن تسعيره بثقة. وهذه الثقة تظهر عادةً في صورة معدل أقل.
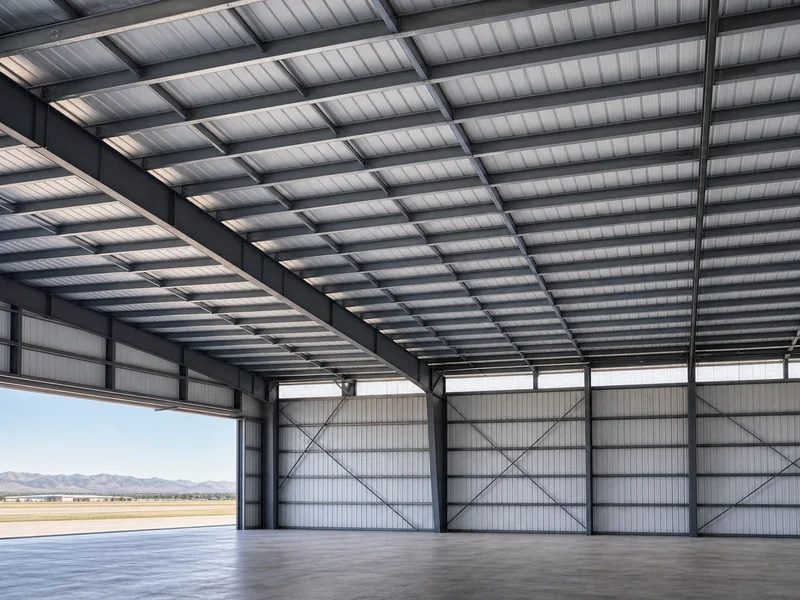
فئة الإنشاء هي نقطة البداية. تصنّف شركات التأمين المباني حسب المواد المصنوعة منها، وعادةً ما يقع الهيكل الفولاذي غير القابل للاحتراق في فئة تقييم حرائق أكثر ملاءمة من المباني الخشبية الأقدم. فمبنى الحظيرة المعدنية لا يغذّي النار كما يفعل الخشب، وهذا الفرق بين إنشاء حظائر الطائرات من الفولاذ والخشب هو فرق يقرأه مكتتب التأمين مباشرةً من الطلب.
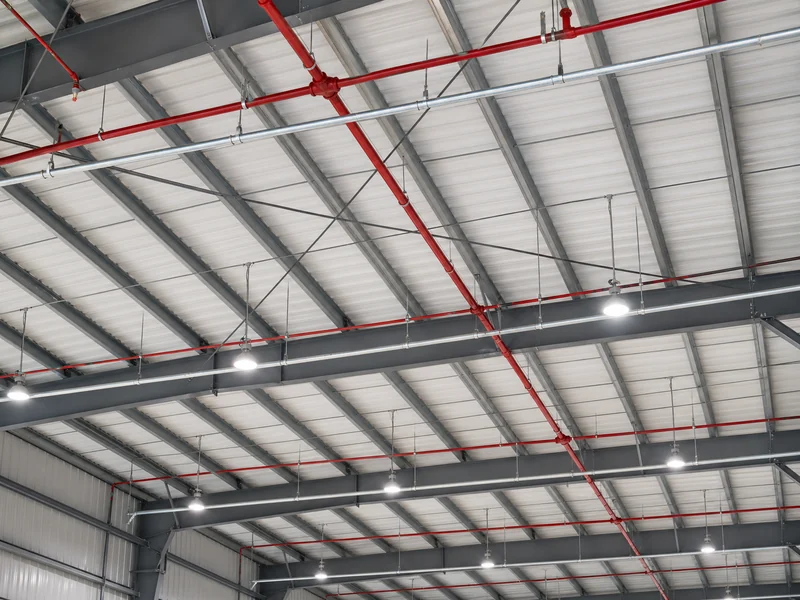
الحماية من الحرائق هي العامل التالي الذي يزنه مكتتب التأمين. فالرشاشات وأجهزة الإنذار ونظام الإخماد تقلل احتمال تحول شرارة صغيرة إلى خسارة كلية، وتميل إلى خفض القسط معها. وتندرج الحظائر أيضًا ضمن معيار NFPA 409، وهو المعيار الذي يصنفها في مجموعات حسب الحجم. وأكبرها، المجموعة الأولى، يشمل المنشآت التي يزيد ارتفاع أبوابها على 28 قدمًا أو التي تزيد مساحة الحريق الواحدة فيها على 40,000 قدم مربع. وقد تخلى إصدار المعيار لعام 2022 عن فرض إخماد شامل بالرغوة واتجه إلى خيارات قائمة على المخاطر والأداء، لذا أصبح النهج الذي يلبي متطلبات الكود وشركة التأمين معًا يعتمد على الحظيرة بعينها لا على قاعدة واحدة تناسب الجميع.
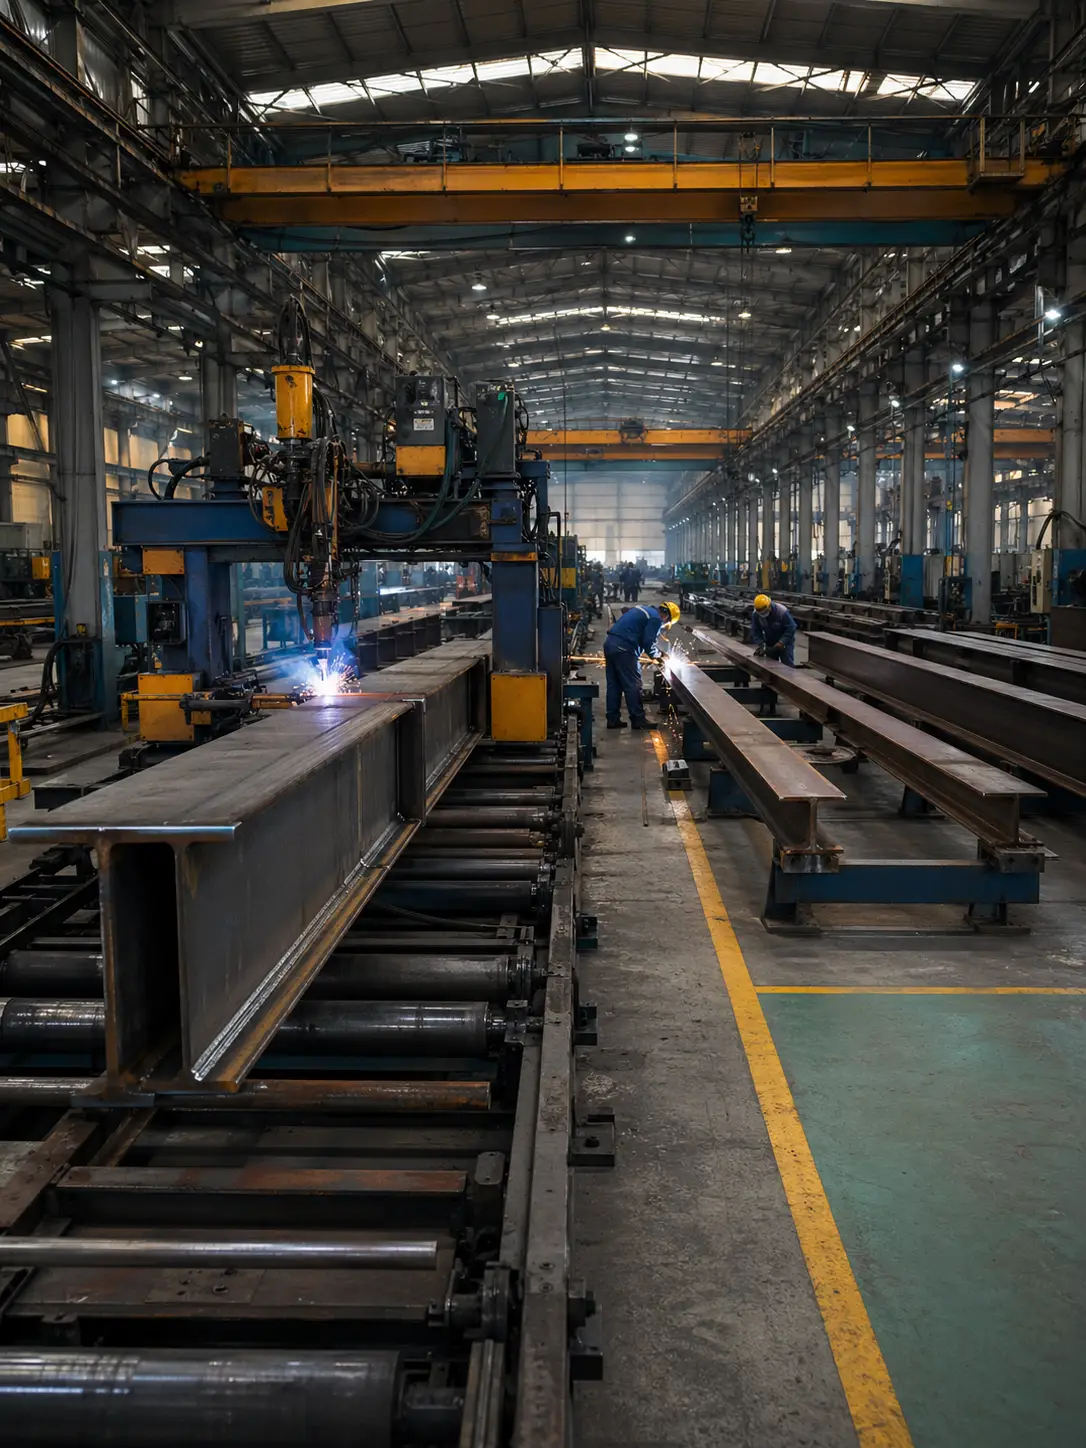
المرونة أمام الرياح والثلوج والحمل الزلزالي هي العامل الثالث المتعلق بالمبنى. فالهيكل المصمم وفق أحمال التصميم في ASCE 7 والمبني وفق متطلبات إنشاء حظائر الطائرات المحلية يصمد بشكل أفضل في العواصف التي تسبب مطالبات الممتلكات. ويكتسب ذلك أهمية قصوى في المناطق الساحلية والمناطق شديدة الرياح، حيث تراقب شركات التأمين حجم التعرض عن كثب. والمصنّع الذي يبني الهيكل وفق حمل رياح وثلوج محدد يقدّم لمكتتب التأمين خطرًا موثقًا بدلًا من خطر مجهول. وعلى سبيل المثال، تنتج KAFA هياكل الحظائر من الفولاذ على شكل عوارض H ومقاطع صندوقية وفق الأحمال التي يحددها المهندس، والرسومات الهندسية إلى جانب شهادات المباني الفولاذية هي المستندات التي يطلبها قسم الاكتتاب عادةً.
العامل الأخير المتعلق بالمبنى هو تأمين المنشأ بقيمته الحقيقية. فيجب أن يواكب حد المبنى تكلفة الاستبدال: أي ما يلزم لإعادة بناء الحظيرة اليوم. وهذا الرقم أقرب عادةً إلى أسعار الإنشاء الحالية من الرقم الموجود في فاتورتك الأصلية. وعندما تتغير تكاليف الفولاذ والعمالة، يتخلف الحد القديم دون أن يلاحظ أحد، ولا تظهر الفجوة إلا بعد وقوع خسارة. ومراجعة حد المبنى عند كل تجديد ومقارنته بتكلفة إعادة البناء اليومية فحص يستغرق خمس دقائق يمنع مفاجأة بستة أرقام.
عوامل أخرى تؤثر على قسطك
إلى جانب المنشأ، ترفع أو تخفض قسط الحظيرة حفنة من المتغيرات التشغيلية ومتغيرات الموقع. ولا يقع أي منها تحت سيطرتك الكاملة، لكن معرفتها تخبرك لماذا يمكن أن تختلف عروض أسعار حظيرتين متشابهتين اختلافًا كبيرًا.
- قيمة الطائرات المخزنة: إيواء طائرات نفاثة عالية القيمة أو طائرات كبيرة يرفع حجم المخاطر والقسط مقارنةً بالطائرات أحادية المحرك المكبسية الصغيرة.
- الموقع: القرب من مناطق الفيضانات أو ممرات البَرَد والأعاصير أو المطارات ذات معدلات الجريمة الأعلى يزيد التعرض والتكلفة.
- تاريخ المطالبات: السجل النظيف يكسب معدلات أفضل، بينما تتبعك سلسلة الخسائر السابقة في كل تجديد.
- الحدود والخصومات: حدود التغطية الأعلى تكلف أكثر، وكثيرًا ما تحمل المناطق المعرضة للعواصف خصمًا منفصلًا للعواصف المسماة ينبغي قراءته قبل افتراض أنك مغطى بالدولار.
- العمليات في الموقع: التزويد بالوقود والصيانة وإعادة الطلاء تضيف تعرضًا للمنتجات والتلوث لا تحمله حظيرة تخزين بحتة أبدًا.
مطالبات الحظائر الشائعة التي يجب الاستعداد لها
أكثر مطالبات الحظائر شيوعًا ليست حريقًا ولا عاصفة بل خدوش الحظائر: الخبطات والخدوش واصطدامات الذيل التي تحدث أثناء تحريك الطائرات داخل الأماكن الضيقة وخارجها. ونادرًا ما تكون كارثية، لكنها مستمرة، وهي السبب في أن مسؤولية حائزي الحظائر وإجراءات المناولة الأرضية تهم بقدر ما تهم الوثيقة نفسها.
الحرائق والعواصف والسرقة هي الخسائر التي تتحول إلى مطالبات كبيرة. والحريق هو الأندر بين الثلاثة لكنه الأشد، ولهذا يؤدي البناء غير القابل للاحتراق ونظام إخماد فعّال دورًا مزدوجًا: منع الخسائر وحجة لتخفيض القسط. والمنطق نفسه يجعل الحماية من الحرائق في المباني الفولاذية قرارًا إنشائيًا لا فكرة لاحقة. وتتبع خسائر العواصف الموقع وجودة البناء، بينما تتبع السرقة أو التخريب إجراءات الأمان: فالإضاءة والأقفال والإنذارات والتحكم في الدخول كلها تقلل احتمال المطالبة والقسط الذي يليها.
الخلاصة في تأمين حظيرتك
يبدأ تأمين الحظيرة تأمينًا جيدًا بالعوامل التي تتحكم فيها وينتهي بتلك التي لا يمكنك إلا توثيقها. وقبل مقارنة العروض، احسم أمر المبنى نفسه: إنشاء غير قابل للاحتراق، وإخماد للحريق، وحد مبنى محدد بتكلفة الاستبدال الحالية. فهذه هي العوامل التي تخفض الخطر بدلًا من مجرد نقله إلى خصم.
ومن هناك، قرر ما إذا كنت تخزن طائرات تعود لآخرين. فإن فعلت، انتقلت مسؤولية حائزي الحظائر من اختيارية إلى أساسية، وينبغي أن يعكس حدها قيمة الطائرات التي تمر عبر أماكن تخزينك. وكل ما تبقى، من موقعك إلى الطائرات النفاثة المتوقفة بجوارك إلى خصم العواصف المسماة، يستحق نقاشًا مع وسيط تأمين طيران قادر على قراءة عقد إيجارك وتعرضك معًا. ابنِ الحظيرة بحيث يسهل تأمينها، واحمل مسؤولية حائزي الحظائر إذا كانت طائرات الآخرين تحت سقفك، فتصبح الوثيقة التي تحمي منشأً غير قابل للاحتراق أبسط بكثير، وأرخص عادةً، في الإصدار.
الأسئلة الشائعة
هل يغطي تأمين الطائرات أضرار الحظيرة؟
لا يغطي تأمين الطائرات هيكل الحظيرة. فتغطية هيكل الطائرة على الأرض في وثيقة تأمين الطيران تحمي الطائرة أثناء وقوفها، لكن المبنى ومحتوياته ومسؤولية الموقع تتطلب وثيقة تأمين منفصلة للحظيرة.
هل تأمين الحظيرة إلزامي؟
كثيرًا ما يفرض عقد الإيجار تأمين الحظيرة لا القانون. فالمطارات والمشغلون الثابتون في المطارات يطلبون عادةً من المستأجرين حمل مسؤولية الموقع وتحديد حد أدنى وإدراج المالك كمؤمن إضافي، لذا فالعقد، لا التشريع، هو ما يجعل التغطية إلزامية عادةً.
من يحتاج إلى تأمين مسؤولية حائزي الحظائر؟
كل من يخزن أو يخدم طائرات لا يملكها يحتاج إلى مسؤولية حائزي الحظائر. فالمشغلون الثابتون في المطارات وورش الصيانة ومدارس الطيران والمالكون الخاصون الذين يؤجرون مساحات الحظائر جميعًا يتولون طائرات الآخرين بالرعاية أو الحيازة أو السيطرة، وهذا بالضبط التعرض الذي تجيب عنه تغطية حائزي الحظائر.
كم تبلغ تكلفة تأمين حظائر الطائرات؟
تتفاوت تكلفة تأمين حظائر الطائرات تفاوتًا واسعًا يحول دون ذكر رقم واحد، لأنها تعتمد على المبنى وقيمة الطائرات والموقع والتغطيات المختارة. وكنقطة مرجعية، يعلن برنامج تأمين الحظائر من AOPA عن مسؤولية الم premises بدءًا من نحو 42 دولارًا شهريًا بحدود تتراوح بين 1 مليون و5 مليون دولار، لكن حظيرة تجارية أو تضم عدة طائرات مع عمليات صيانة تتجاوز ذلك بكثير. ولا يبقى رقم موثوق إلا عرض من وسيط تأمين مقابل مبنى ومحتويات محددة.
هل يخفض نوع إنشاء المبنى أقساط تأمين الحظيرة؟
يمكن لنوع إنشاء المبنى أن يخفض أقساط تأمين الحظيرة. فالهيكل الفولاذي غير القابل للاحتراق ونظام إخماد الحريق والمنشأ المصمم وفق أحمال الرياح والثلوج المحلية كلها تقلل الخطر الذي يسعّره مكتتب التأمين، وهو ما يترجم عمومًا إلى معدل أفضل من مبنى أقدم أو قابل للاحتراق بالحجم نفسه.
مزيد من القراءة
- فهم معايير إخماد الحرائق في حظائر الطائرات — AviationPros. يشرح كيف تصنّف NFPA 409 الحظائر وكيف تؤثر تغييرات إخماد الحرائق لعام 2022 في الأنظمة التي تحدد قابلية التأمين.
- Insurance Information Institute — مصدر تعليمي غير ربحي عن التأمين لمفاهيم تغطية الممتلكات التجارية والمسؤولية التي تقوم عليها وثيقة تأمين الحظيرة.
- Metal Building Manufacturers Association — الجهة المرجعية في قطاع أنظمة المباني المعدنية، بما في ذلك اعتبارات الحرائق والرياح وأحمال الثلوج التي تشكّل ملف مخاطر الحظيرة الفولاذية.