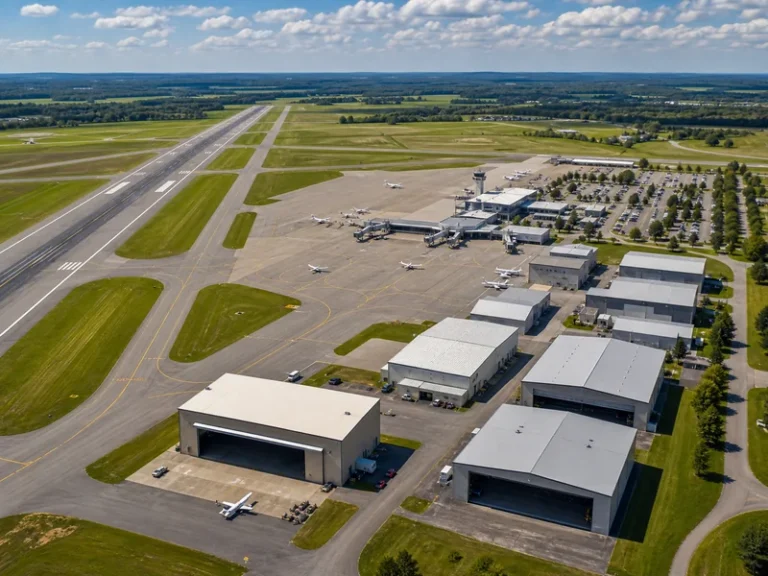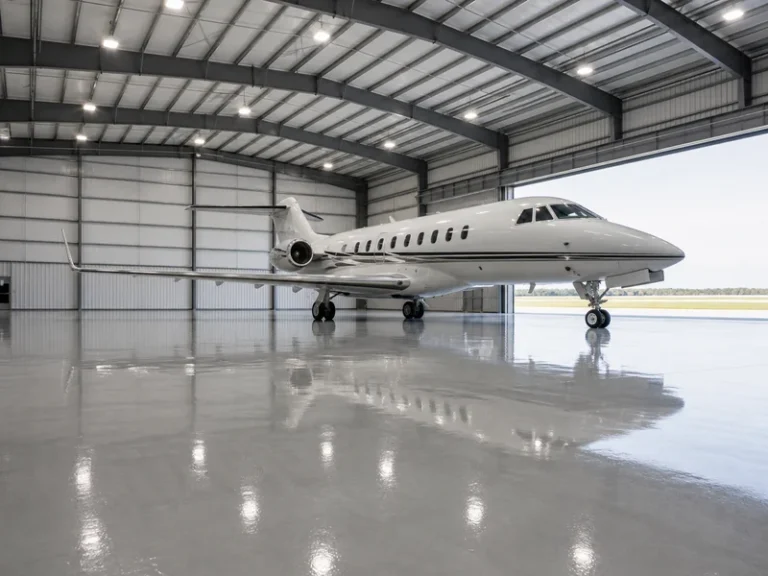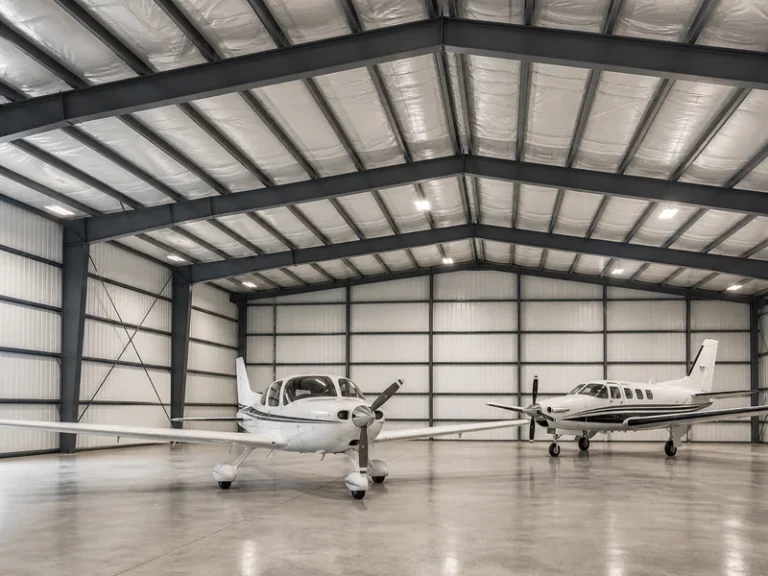
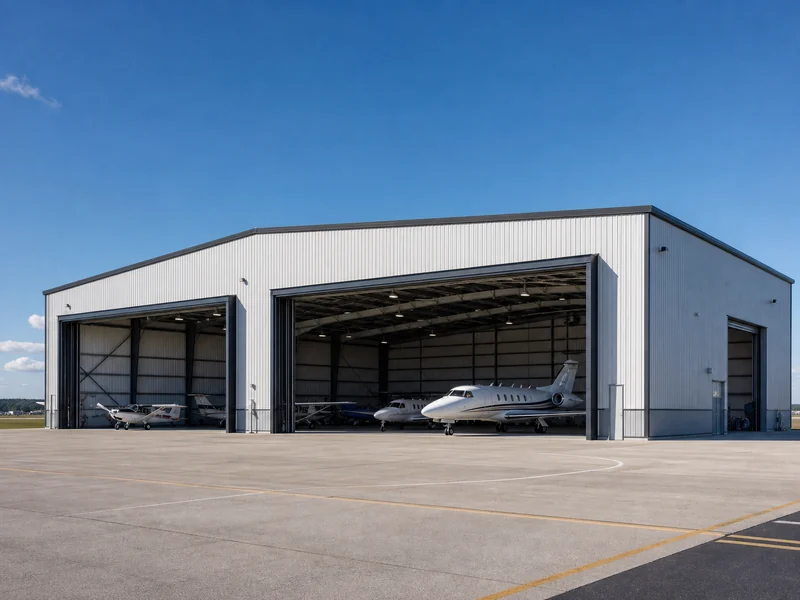
El seguro para hangares de aviones cubre la estructura del hangar, las herramientas y los bienes almacenados en su interior, y su responsabilidad por lo que ocurra en los locales. Son riesgos que una póliza de aeronave por sí sola nunca estuvo diseñada para asumir. El edificio, su contenido y las personas que lo transitan son exposiciones que acompañan al hangar, no a la aeronave.
Las primas de esa cobertura dependen de una lista corta de factores, y el propio edificio es uno de los pocos que usted puede moldear antes incluso de solicitar una cotización. La construcción, la protección contra incendios y la ubicación influyen en la tarifa que ofrece el suscriptor de seguros, lo que convierte a la póliza de hangar tanto en una decisión sobre el edificio como en una decisión de seguros.
Por qué un hangar necesita su propia cobertura
Una póliza de aeronave y una póliza de hangar protegen dos activos distintos, y dar por hecho que una se extiende automáticamente a la otra es la suposición más costosa que un propietario puede hacer en tierra. La cobertura de casco en riesgo de tierra de su póliza de aviación responde por la aeronave mientras está estacionada. No hace nada por el techo que la cubre, el equipo que la rodea ni un visitante que tropiece en su interior.
Arrendar un hangar tampoco cierra esa brecha. La ciudad o el operador de base fija propietario del edificio suele asegurar su propia estructura, pero esa póliza rara vez alcanza las herramientas del arrendatario, el equipo de apoyo en tierra o las piezas almacenadas. La mayoría de los contratos de arrendamiento de hangares trasladan esta responsabilidad al arrendatario por escrito, exigiendo responsabilidad civil de locales, un límite mínimo y que el arrendador figure como asegurado adicional antes de entregar las llaves. Leer la cláusula de seguros del contrato de arrendamiento de un hangar antes de firmarlo es el paso de gestión de riesgos más económico de todo el proceso. Le indica exactamente qué coberturas debe contratar, en lugar de las que supone que ya están incluidas.
Tipos de cobertura básicos en una póliza de hangar
Una póliza de hangar suele componerse de varias coberturas distintas en lugar de venderse como un producto único, y cada una responde a una pregunta diferente sobre lo que podría salir mal. Elegir la combinación adecuada importa más que comprar la versión más cara de cualquiera de sus componentes.
- La cobertura de edificio/propiedad protege el hangar físico contra incendios, viento, granizo y peligros similares, con un límite ajustado al costo de reconstruir la estructura.
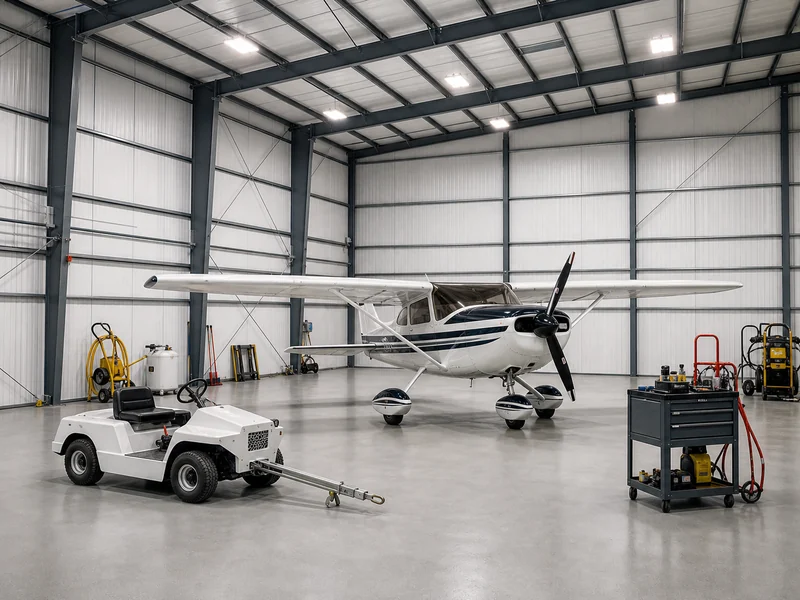
- La propiedad personal empresarial (contenido) cubre lo que usted guarda en el interior: herramientas, gatos hidráulicos, tractores de remolque, equipo de apoyo en tierra, aviónica y piezas de repuesto.
- La responsabilidad civil de locales cubre las lesiones de un invitado, cliente o contratista, o los daños a sus bienes, mientras se encuentran en sus locales.
- La responsabilidad civil por productos se aplica si usted presta servicio, vende o suministra piezas y productos utilizados en aeronaves y alguno de ellos causa posteriormente una pérdida.
- La responsabilidad civil por contaminación responde cuando el combustible, los disolventes u otros productos químicos almacenados se filtran al suelo o a las aguas subterráneas y generan costos de limpieza.
El contenido es fácil de asegurar por debajo de su valor porque su valor se acumula sin que se vea. El equipo de apoyo en tierra más un solo motor de repuesto pueden costar desde decenas de miles de dólares hasta bastante más de $100,000, por lo que el límite del contenido merece un inventario real y no una estimación redondeada.
Responsabilidad civil de guardián de hangar: cuando almacena aeronaves de terceros
La responsabilidad civil de guardián de hangar cubre los daños a aeronaves que no son de su propiedad mientras están bajo su custodia, cuidado o control. Esa única cobertura separa un refugio privado de una exposición comercial. En el momento en que la aeronave de otro propietario está en su hangar para almacenamiento, mantenimiento o como favor, su póliza de responsabilidad civil general ya no basta.
Qué cubre la responsabilidad civil de guardián de hangar
La cobertura de una póliza de guardián de hangar responde generalmente a los daños físicos causados a una aeronave ajena mientras está en sus manos. Según cómo esté redactada la póliza, puede incluir:
- Daños por movimiento o remolque, el clásico golpe en la punta del ala o en la puerta conocido como daños por maniobras en hangar.
- Caída de objetos, fugas en el techo o daños al equipo mientras la aeronave está estacionada en su bahía.
- Pérdida de uso mientras se repara la aeronave y la consiguiente pérdida de valor de mercado.
- Honorarios legales y costas judiciales vinculados a la defensa de la reclamación.
Qué suele excluir
La mayoría de las pólizas de guardián de hangar excluyen las pérdidas que corresponden a otras coberturas o que quedan fuera de la custodia y el cuidado. Los casos fortuitos o de fuerza mayor, como inundaciones, terremotos o granizo, suelen estar excluidos, junto con el robo, el vandalismo, la avería mecánica y los daños intencionados. La redacción exacta varía según la aseguradora, por lo que la página de exclusiones merece tanta atención como la de coberturas.
Quién lo necesita realmente
Quien recibe dinero o asume responsabilidad por la aeronave de otro propietario es el comprador natural de la cobertura de guardián de hangar. Los operadores de base fija, los talleres de mantenimiento y reparación, las escuelas de vuelo y los propietarios privados que subarriendan una esquina de su hangar tienen aeronaves ajenas bajo su cuidado. Todos ellos heredan la responsabilidad que ello conlleva.
Cómo influye el propio edificio en su prima
Los suscriptores de seguros tarifan un hangar en parte según cómo está construido, lo que convierte a la construcción en una de las pocas palancas de la prima que usted controla en la fase de diseño y no en la renovación. Un riesgo fácil de describir, de combustión lenta y construido para resistir el clima local es un riesgo que la aseguradora puede tarifar con confianza. Esa confianza suele reflejarse en una tarifa más baja.
La clase de construcción es el punto de partida. Las aseguradoras agrupan los edificios según sus materiales, y una estructura de acero no combustible suele situarse en un nivel de clasificación de resistencia al fuego más favorable que una construcción antigua con estructura de madera. Un edificio de hangar metálico no alimenta un incendio como lo hace la madera, y esa diferencia entre la construcción de hangares de aviones en acero y en madera es algo que el suscriptor de seguros lee directamente en la solicitud.
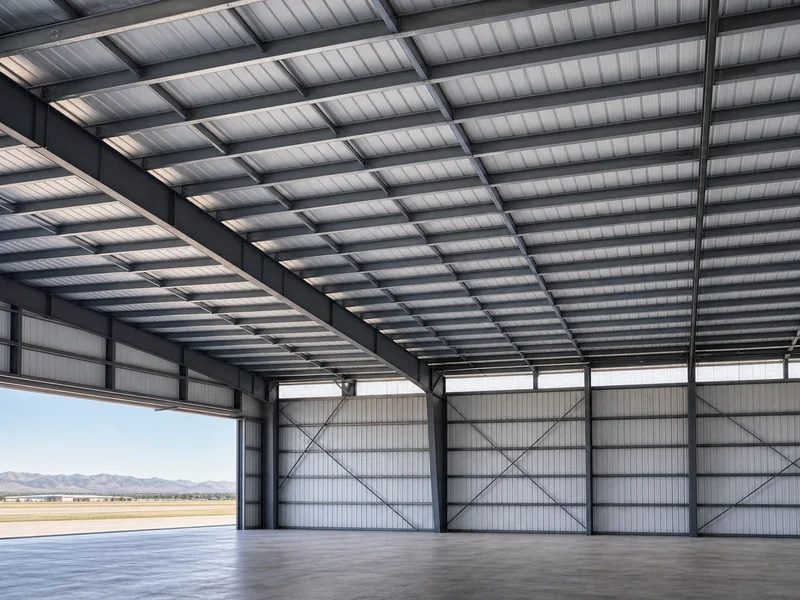
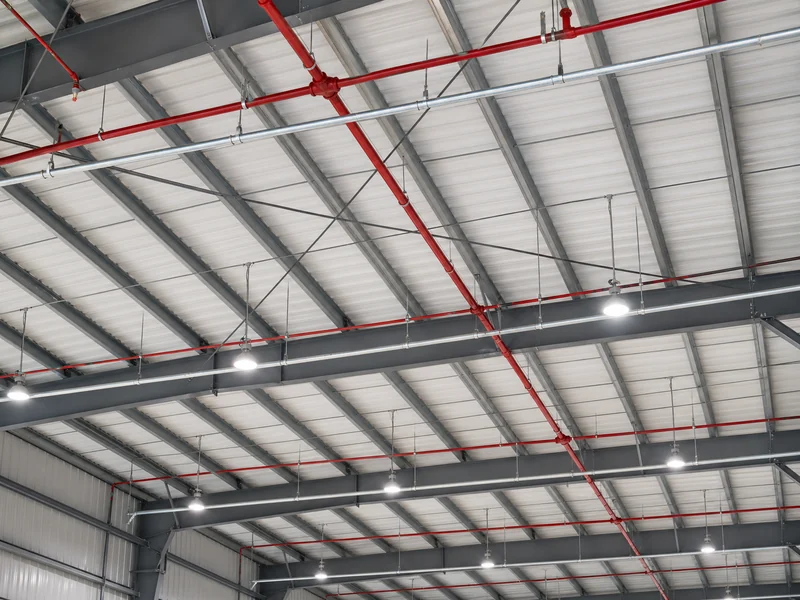
La protección contra incendios es el siguiente factor que sopesa el suscriptor de seguros. Los rociadores, las alarmas y un sistema de supresión reducen la probabilidad de que una pequeña ignición se convierta en una pérdida total, y tienden a reducir las primas. Los hangares también se rigen por la norma NFPA 409, que los clasifica en grupos según su tamaño. El mayor, el Grupo I, abarca estructuras con alturas de puerta superiores a 28 pies o con una superficie de incendio única superior a 40,000 pies cuadrados. La edición 2022 de la norma abandonó el mandato general de supresión con espuma y pasó a opciones basadas en el riesgo y en el rendimiento, por lo que el enfoque que satisface tanto el código como a la aseguradora depende ahora del hangar concreto y no de una regla única.
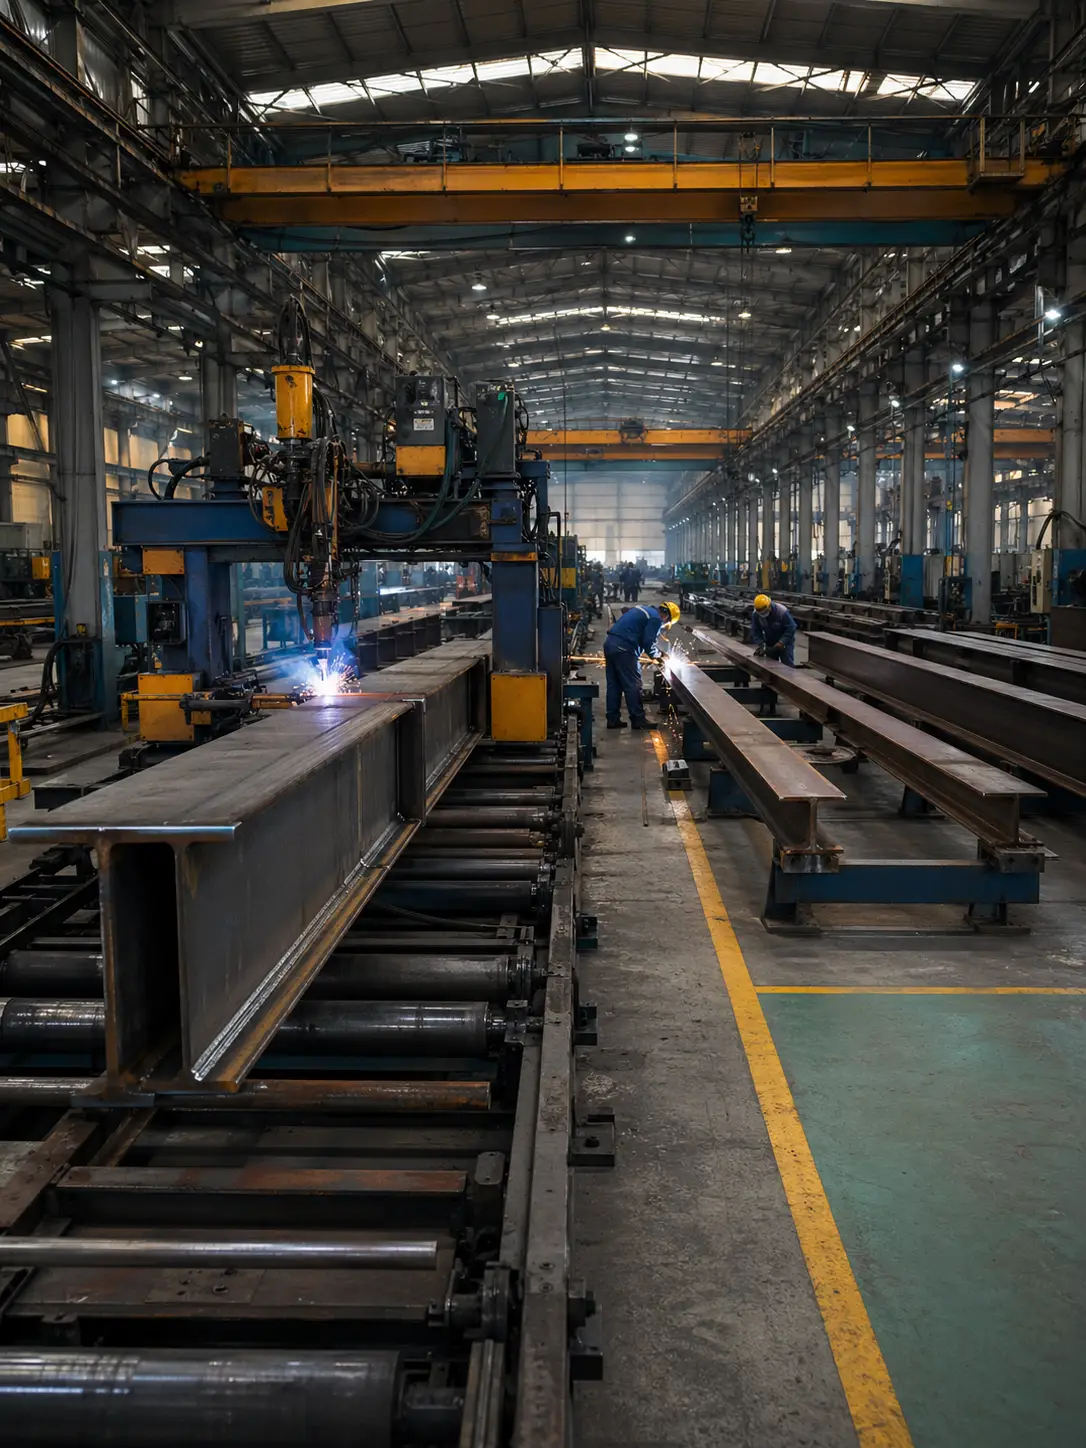
La resistencia al viento, la nieve y la carga sísmica es el tercer factor del edificio. Una estructura diseñada según las cargas de diseño de ASCE 7 y construida conforme a los requisitos locales de construcción de hangares de aeronaves resiste mejor las tormentas que generan siniestros de propiedad. Esto importa sobre todo en regiones costeras y de vientos fuertes, donde las aseguradoras vigilan de cerca la exposición. Un fabricante que construye la estructura según una carga de viento y nieve especificada entrega al suscriptor de seguros un riesgo documentado en lugar de uno desconocido. KAFA, por ejemplo, produce estructuras de hangar con vigas en H y perfiles de sección cuadrada o rectangular según las cargas que especifica un ingeniero, y los planos de ingeniería junto con las certificaciones de edificios de acero son la documentación que las aseguradoras suelen solicitar.
La última palanca del lado del edificio es asegurar la estructura por su valor real. El límite de la edificación debe seguir el costo de reposición: lo que costaría reconstruir el hangar hoy. Esa cifra suele estar más cerca de los precios actuales de la construcción que del número de su factura original. Cuando los costos del acero y la mano de obra se mueven, un límite antiguo queda desfasado sin que nadie lo note, y la brecha solo aparece después de una pérdida. Revisar el límite de la edificación en cada renovación y compararlo con el costo de reconstrucción actual es una comprobación de cinco minutos que evita una sorpresa de seis cifras.
Otros factores que modifican su prima
Más allá de la estructura, un puñado de variables operativas y de ubicación elevan o reducen la prima de un hangar. Ninguna está totalmente bajo su control, pero conocerlas le explica por qué dos hangares similares pueden cotizarse de forma muy distinta.
- Valor de las aeronaves almacenadas: albergar jets de alto valor o aeronaves grandes eleva el riesgo, y la prima, en comparación con pequeños monomotores de pistón.
- Ubicación: la proximidad a zonas inundables, corredores de granizo y huracanes, o aeropuertos con mayor criminalidad aumenta la exposición y el costo.
- Historial de siniestros: un historial limpio obtiene mejores tarifas, mientras que una serie de pérdidas pasadas le acompaña en cada renovación.
- Límites y deducibles: los límites de cobertura más altos cuestan más, y las regiones expuestas a tormentas suelen tener un deducible por tormenta con nombre aparte que conviene leer antes de dar por hecho que está cubierto hasta el último dólar.
- Operaciones en el sitio: el repostaje, el mantenimiento y el reacabado añaden exposición por productos y contaminación que un hangar de puro almacenamiento nunca tiene.
Siniestros habituales en hangares para los que conviene prever
El siniestro más frecuente en un hangar no es un incendio ni una tormenta, sino los daños por maniobras en hangar: las abolladuras, los arañazos y los golpes en la cola que ocurren al mover aeronaves dentro y fuera de bahías estrechas. Rara vez son catastróficos, pero son constantes, y son la razón por la que la responsabilidad civil de guardián de hangar y los procedimientos de manejo en tierra importan tanto como la propia póliza.
El incendio, la tormenta y el robo son las pérdidas que se convierten en siniestros cuantiosos. El incendio es el menos frecuente de los tres, pero el más grave, y por eso la construcción no combustible y un sistema de supresión operativo cumplen una doble función: prevenir pérdidas y argumentar a favor de una prima menor. La misma lógica convierte la protección contra incendios de edificios de acero en una decisión estructural y no en algo secundario. Las pérdidas por tormentas dependen de la ubicación y la calidad de la construcción, y el robo o el vandalismo dependen de la seguridad: la iluminación, las cerraduras, las alarmas y el control de acceso reducen tanto la probabilidad de un siniestro como la tarifa que se aplica después.
Conclusión sobre el aseguramiento de su hangar
Asegurar bien un hangar empieza por las palancas que usted controla y termina por las que solo puede documentar. Antes de comparar cotizaciones, resuelva el edificio en sí: construcción no combustible, supresión de incendios y un límite de la edificación fijado según el costo de reposición actual. Esos son los factores que reducen el riesgo en lugar de limitarse a trasladarlo a un deducible.
A partir de ahí, decida si almacena aeronaves ajenas. Si lo hace, la responsabilidad civil de guardián de hangar pasa de opcional a esencial, y su límite debe reflejar el valor de las aeronaves que pasan por sus bahías. Todo lo demás, desde su ubicación hasta los jets estacionados al lado y el deducible por tormenta con nombre, corresponde a una conversación con un corredor de seguros de aviación capaz de leer juntos su contrato de arrendamiento y su exposición. Construya el hangar de modo que sea fácil de asegurar, contrate la responsabilidad civil de guardián de hangar si hay aeronaves ajenas bajo su techo, y la póliza que protege una estructura no combustible resultará mucho más sencilla, y normalmente más barata, de contratar.
Preguntas frecuentes
¿Cubre el seguro de aeronaves los daños al hangar?
El seguro de aeronaves no cubre la estructura del hangar. La cobertura de casco en riesgo de tierra de una póliza de aviación protege la aeronave mientras está estacionada, pero el edificio, su contenido y la responsabilidad civil de locales requieren una póliza de hangar aparte.
¿Es obligatorio el seguro de hangar?
El seguro de hangar suele exigirlo un contrato de arrendamiento y no la ley. Los aeropuertos y los operadores de base fija suelen exigir a los arrendatarios que contraten responsabilidad civil de locales, fijen un límite mínimo y nombren al arrendador como asegurado adicional, por lo que es el contrato de arrendamiento, y no una norma legal, lo que normalmente hace obligatoria la cobertura.
¿Quién necesita un seguro de responsabilidad civil de guardián de hangar?
Quien almacena o presta servicio a aeronaves que no son de su propiedad necesita responsabilidad civil de guardián de hangar. Los operadores de base fija, los talleres de mantenimiento, las escuelas de vuelo y los propietarios privados que alquilan espacio de hangar asumen la custodia, el cuidado o el control de aeronaves ajenas, que es exactamente la exposición que cubre la responsabilidad civil de guardián de hangar.
¿Cuánto cuesta el seguro para hangares de aviones?
El costo del seguro para hangares de aviones varía demasiado como para cotizarlo con una sola cifra, porque depende del edificio, del valor de las aeronaves, de la ubicación y de las coberturas elegidas. Como referencia, el programa de seguro de hangares de AOPA anuncia responsabilidad civil de locales desde unos $42 al mes, con límites de $1 millones a $5 millones, pero un hangar comercial o con varias aeronaves y operaciones de mantenimiento se sitúa muy por encima de eso. La cotización de un corredor para su edificio y su contenido concretos es la única cifra fiable.
¿Reduce la construcción del edificio las primas del seguro de hangar?
La construcción del edificio puede reducir las primas del seguro de hangar. Una estructura de acero no combustible, un sistema de supresión de incendios y una estructura diseñada para las cargas de viento y nieve locales reducen el riesgo que tarifa el suscriptor de seguros, lo que generalmente se traduce en una tarifa más favorable que la de un edificio más antiguo o combustible del mismo tamaño.
Lecturas adicionales
- Cómo entender las normas de supresión de incendios en hangares de aeronaves — AviationPros. Explica cómo la NFPA 409 clasifica los hangares y cómo sus cambios de supresión de incendios de 2022 afectan a los sistemas que influyen en la asegurabilidad.
- Insurance Information Institute — Recurso educativo sin ánimo de lucro sobre seguros para los conceptos de cobertura de propiedad comercial y responsabilidad civil que subyacen a una póliza de hangar.
- Metal Building Manufacturers Association — Autoridad del sector en sistemas de construcción metálica, incluidas las consideraciones de fuego, viento y carga de nieve que determinan el perfil de riesgo de un hangar de acero.