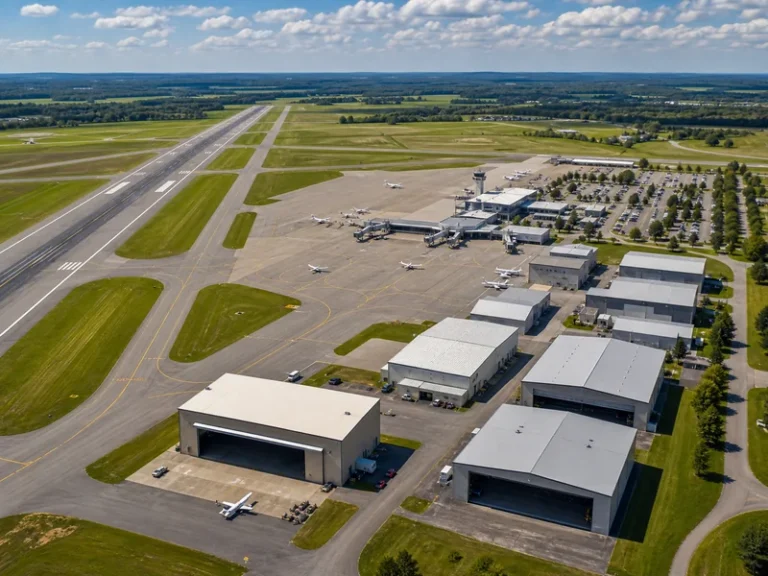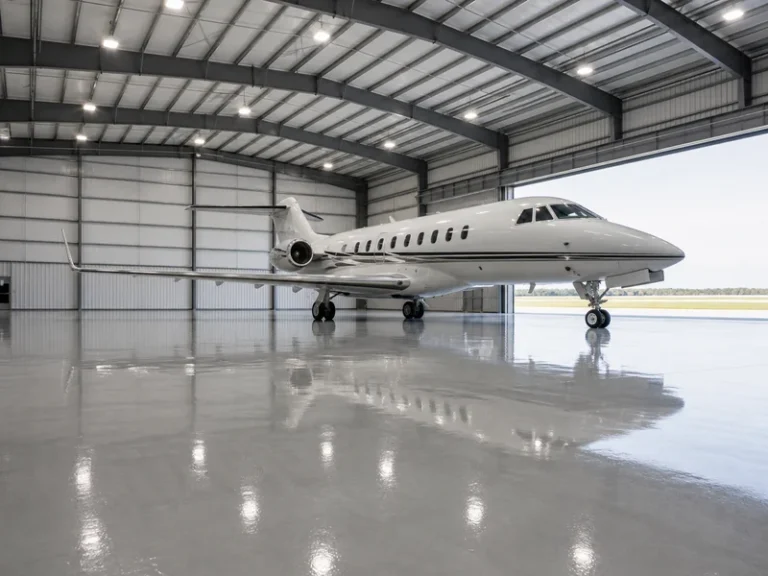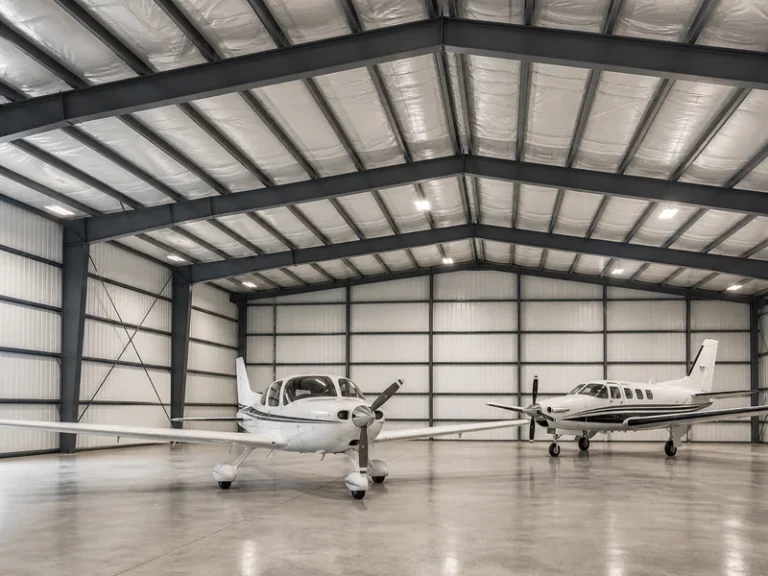
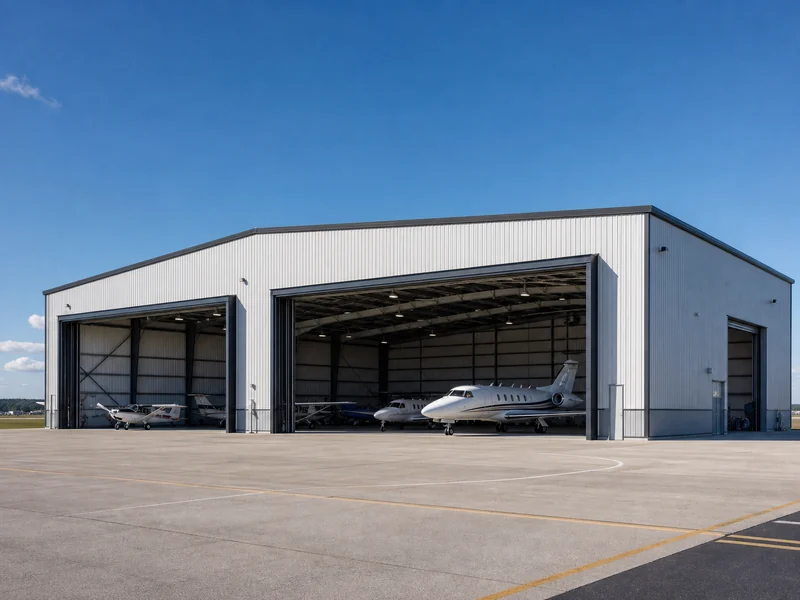
L'assurance pour hangar d'avion couvre la structure du hangar, les outils et les biens qui y sont stockés, ainsi que votre responsabilité pour ce qui se produit dans les lieux. Ce sont des risques qu'une police d'assurance aéronautique n'a jamais été conçue pour couvrir à elle seule. Le bâtiment, son contenu et les personnes qui le traversent sont autant d'expositions qui suivent le hangar, et non l'avion.
La prime de cette garantie dépend d'une courte liste de facteurs, et le bâtiment lui-même est l'un des rares que vous pouvez influencer avant même de demander un devis. La construction, la protection incendie et l'emplacement modifient tous le taux proposé par l'assureur, ce qui fait de la police de hangar autant une décision de construction qu'une décision d'assurance.
Pourquoi un hangar a besoin de sa propre garantie
Une police d'assurance aéronautique et une police de hangar protègent deux actifs différents, et supposer que l'une s'étend automatiquement à l'autre est l'erreur la plus coûteuse qu'un propriétaire puisse commettre au sol. La garantie de coque au sol de votre police d'aviation intervient lorsque l'avion est stationné. Elle ne fait rien pour le toit qui le recouvre, le matériel qui l'entoure ou un visiteur qui trébuche à l'intérieur.
Louer un hangar ne comble pas non plus cette lacune. La ville ou l'opérateur de base fixe propriétaire du bâtiment assure généralement sa propre structure, mais cette police couvre rarement les outils du locataire, le matériel d'assistance en escale ou les pièces stockées. La plupart des baux de hangar reportent cette charge sur le locataire par écrit, en exigeant une responsabilité des lieux, un capital assuré minimum et la désignation du bailleur comme assuré additionnel avant la remise des clés. Lire la clause d'assurance d'un bail de hangar avant de le signer est l'étape de gestion des risques la moins coûteuse de tout le processus. Elle vous indique exactement quelles garanties vous devez souscrire, au lieu de celles que vous supposez déjà en place.
Principaux types de garanties d'une police de hangar
Une police de hangar est généralement composée de plusieurs garanties distinctes plutôt que vendue comme un produit unique, et chacune répond à une question différente sur ce qui pourrait mal tourner. Acheter la bonne combinaison importe plus que d'acheter la version la plus chère d'une seule composante.
- La garantie bâtiment / biens immobiliers protège le hangar physique contre l'incendie, le vent, la grêle et autres périls similaires, avec un capital assuré correspondant au coût de reconstruction de la structure.
- Les biens personnels professionnels (contenus) couvrent ce que vous gardez à l'intérieur : outils, vérins, tracteurs de remorquage, matériel d'assistance en escale, avionique et pièces détachées.
- La responsabilité des lieux indemnise les blessures d'un invité, d'un client ou d'un sous-traitant, ou les dommages à leurs biens, pendant qu'ils se trouvent sur vos installations.
- La responsabilité du fait des produits s'applique si vous entretenez, vendez ou fournissez des pièces et produits utilisés sur des aéronefs et que l'un d'eux cause ensuite un sinistre.
- La responsabilité pollution intervient lorsque du carburant, des solvants ou d'autres produits chimiques stockés fuient dans le sol ou les eaux souterraines et entraînent des coûts de dépollution.
Il est facile de sous-assurer les contenus, car leur valeur s'accumule à l'abri des regards. Le matériel d'assistance en escale et un seul moteur de rechange peuvent représenter de dizaines de milliers de dollars à bien plus de $100,000, si bien que le capital assuré des contenus mérite un véritable inventaire plutôt qu'une estimation arrondie.
Responsabilité du gardien de hangar : lorsque vous stockez les aéronefs d'autrui
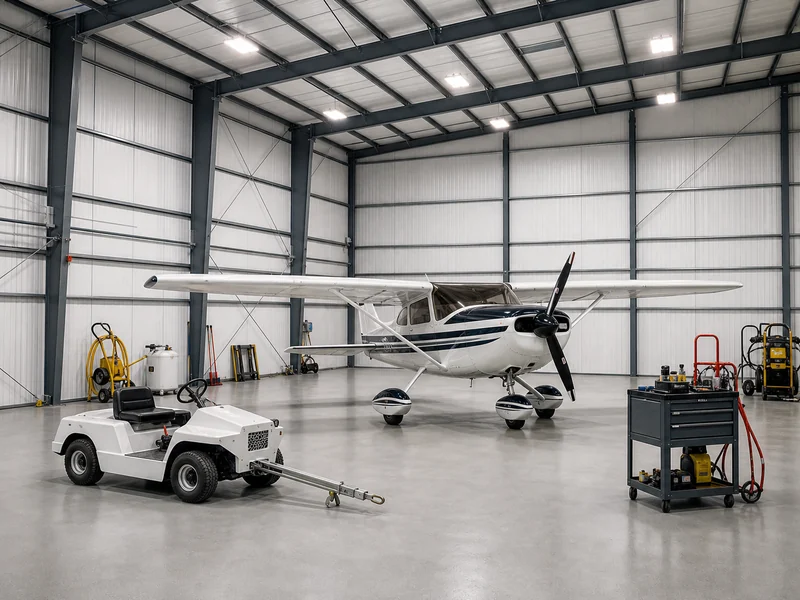
La responsabilité du gardien de hangar couvre les dommages causés aux aéronefs qui ne vous appartiennent pas pendant qu'ils sont sous votre garde, votre détention ou votre contrôle. Cette garantie à elle seule distingue un abri privé d'une exposition commerciale. Dès qu'un aéronef appartenant à un autre propriétaire se trouve dans votre hangar pour y être stocké, entretenu ou par simple service rendu, votre police de responsabilité civile générale ne suffit plus.
Ce que couvre la responsabilité du gardien de hangar
La garantie d'une police de responsabilité du gardien de hangar répond généralement aux dommages matériels causés à un aéronef qui ne vous appartient pas alors qu'il est entre vos mains. Selon la rédaction de la police, cela peut inclure :
- Les dommages liés au déplacement ou au remorquage, le classique choc d'extrémité d'aile ou de porte connu sous le nom de hangar rash.
- Les objets qui tombent, les fuites de toiture ou les dommages au matériel pendant que l'aéronef est stationné dans votre emplacement.
- La perte d'exploitation pendant la réparation de l'aéronef, et la moins-value qui s'ensuit.
- Les honoraires d'avocat et frais de justice liés à la défense de la réclamation.
Ce qu'elle exclut généralement
La plupart des polices de responsabilité du gardien de hangar excluent les pertes relevant d'autres garanties ou sortant du cadre de la garde et de la détention. Les cas de force majeure tels que les inondations, les tremblements de terre ou la grêle sont couramment exclus, tout comme le vol, le vandalisme, la panne mécanique et les dommages intentionnels. La formulation exacte varie selon l'assureur ; la page des exclusions mérite donc autant d'attention que celle des garanties.
Qui en a réellement besoin
Quiconque perçoit de l'argent ou assume la responsabilité de l'aéronef d'un autre propriétaire est l'acheteur naturel d'une garantie de responsabilité du gardien de hangar. Les opérateurs de base fixe, les ateliers de maintenance et de réparation, les écoles de pilotage et les propriétaires privés qui sous-louent un coin de leur hangar détiennent tous des aéronefs appartenant à d'autres personnes sous leur garde. Tous héritent de la responsabilité qui en découle.
Comment le bâtiment lui-même influe sur votre prime
Les assureurs tarifent un hangar en partie selon sa construction, ce qui fait de celle-ci l'un des rares leviers de prime que vous maîtrisez dès la conception plutôt qu'au renouvellement. Un risque facile à décrire, lent à brûler et conçu pour résister aux conditions météorologiques locales est un risque que l'assureur peut tarifer en confiance. Cette confiance se traduit généralement par un taux plus bas.
La classe de construction est le point de départ. Les assureurs regroupent les bâtiments selon leurs matériaux, et une ossature en acier incombustible se classe généralement dans une catégorie de résistance au feu plus favorable qu'une construction à ossature bois plus ancienne. Un bâtiment de hangar métallique n'alimente pas un incendie comme le bois, et cette différence entre la construction de hangars d'avions en acier et en bois est directement lue par l'assureur sur la demande.
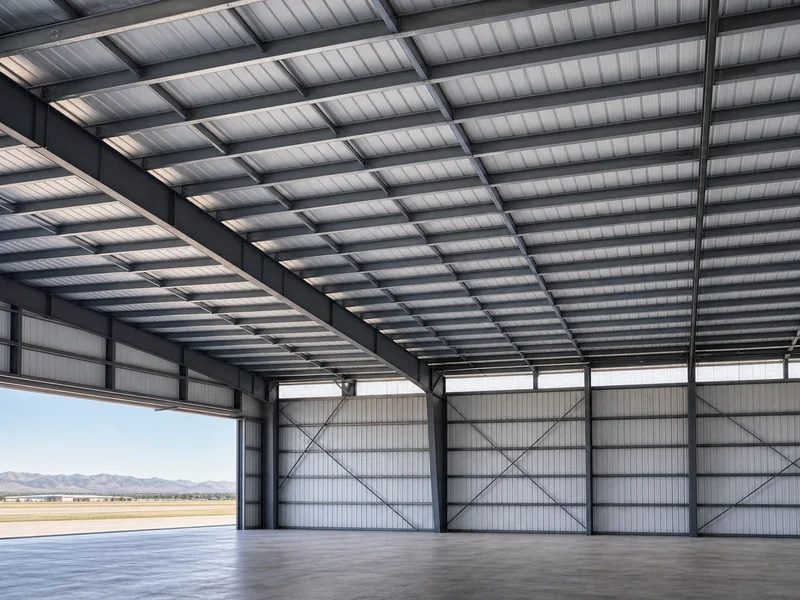
La protection incendie est le facteur suivant que pèse l'assureur. Les sprinklers, les alarmes et un système d'extinction réduisent la probabilité qu'un petit départ de feu devienne une perte totale, et ils ont tendance à faire baisser les primes. Les hangars relèvent aussi de la norme NFPA 409, qui les classe en groupes selon leur taille. Le plus grand, le groupe I, couvre les structures dont la hauteur des portes dépasse 28 pieds ou dont une seule zone d'incendie dépasse 40,000 pieds carrés. L'édition 2022 de la norme a abandonné l'obligation générale d'extinction à la mousse au profit d'options basées sur les risques et sur les performances, si bien que l'approche qui satisfait à la fois le code et l'assureur dépend désormais du hangar concerné plutôt que d'une règle uniforme.
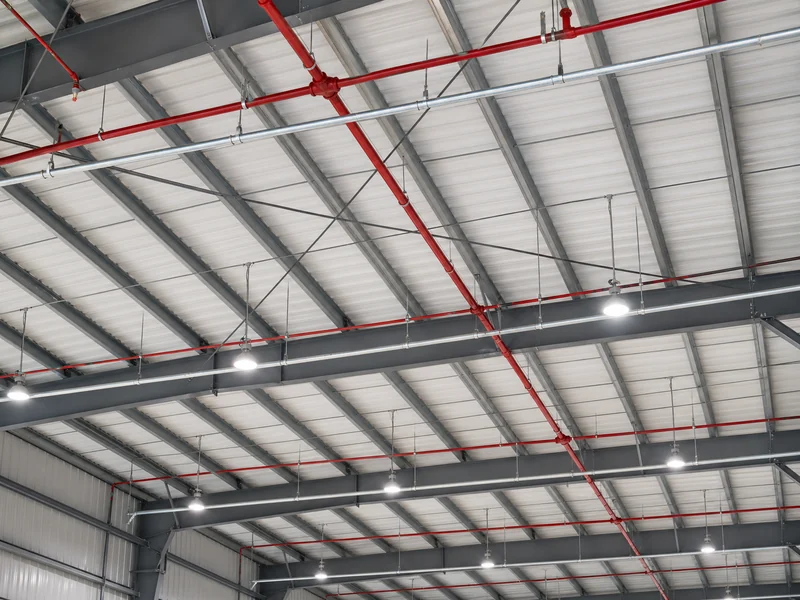
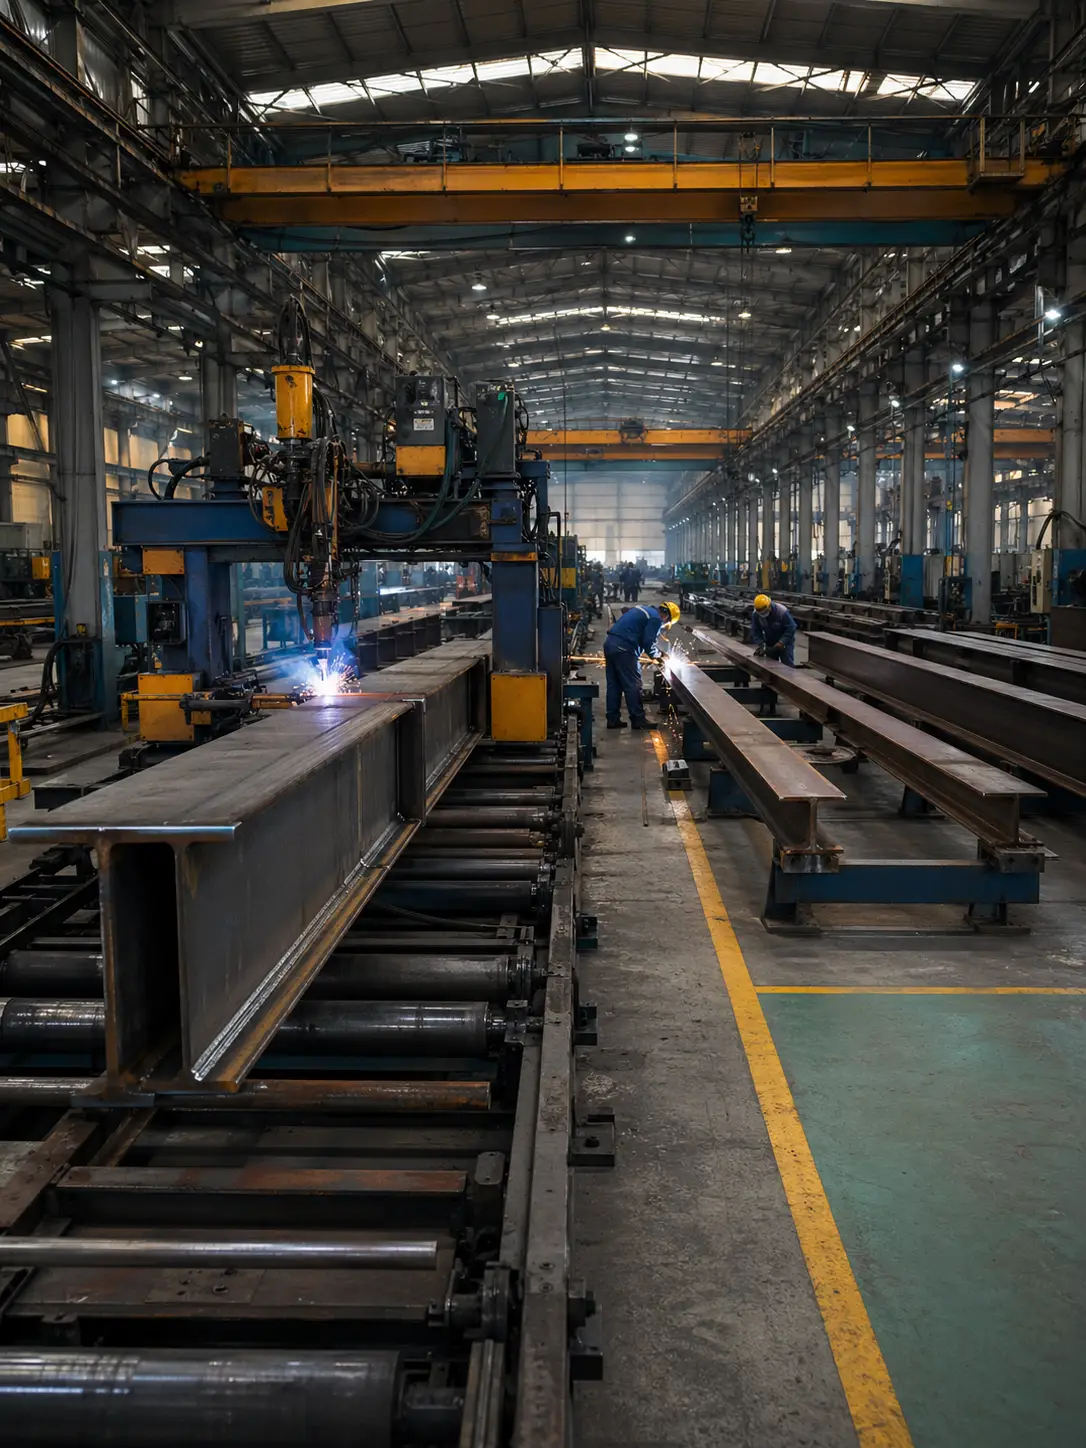
La résistance au vent, à la neige et aux charges sismiques est le troisième facteur lié au bâtiment. Une structure calculée selon les charges de calcul de l'ASCE 7 et construite selon les exigences locales de construction de hangars d'avions résiste mieux aux tempêtes qui génèrent les sinistres immobiliers. Cela compte surtout dans les régions côtières et très ventées, où les assureurs surveillent de près l'exposition. Un fabricant qui construit l'ossature pour une charge de vent et de neige spécifiée remet à l'assureur un risque documenté plutôt qu'inconnu. KAFA, par exemple, produit des structures de hangar en acier à poutres en H et en profilés creux selon les charges spécifiées par l'ingénieur, et les plans d'ingénierie ainsi que les certifications de bâtiments en acier sont les documents que la souscription a tendance à demander.
Le dernier levier côté bâtiment consiste à assurer la structure à sa valeur réelle. Le capital assuré du bâtiment doit suivre le coût de reconstruction : ce qu'il faudrait pour rebâtir le hangar aujourd'hui. Ce chiffre est généralement plus proche des prix de construction actuels que du montant de votre facture d'origine. Quand les coûts de l'acier et de la main-d'œuvre évoluent, un capital assuré ancien prend du retard sans que personne ne le remarque, et l'écart n'apparaît qu'après un sinistre. Relever le capital assuré du bâtiment à chaque renouvellement et le comparer au coût de reconstruction actuel est une vérification de cinq minutes qui évite une surprise à six chiffres.
Autres facteurs qui font varier votre prime
Au-delà de la structure, une poignée de variables opérationnelles et géographiques font monter ou baisser la prime d'un hangar. Aucune n'est entièrement sous votre contrôle, mais les connaître vous explique pourquoi deux hangars similaires peuvent être cotés très différemment.
- Valeur des aéronefs stockés : abriter des jets de grande valeur ou de gros aéronefs augmente les enjeux, et la prime, par rapport à de petits monomoteurs à pistons.
- Emplacement : la proximité de zones inondables, de couloirs de grêle et d'ouragans, ou d'aéroports à criminalité plus élevée accroît l'exposition et le coût.
- Historique de sinistres : un dossier vierge permet d'obtenir de meilleurs taux, tandis qu'une série de sinistres passés vous suit à chaque renouvellement.
- Capitaux assurés et franchises : des capitaux assurés plus élevés coûtent plus cher, et les régions exposées aux tempêtes comportent souvent une franchise tempête nommée distincte qu'il faut lire avant de supposer être couvert au dollar près.
- Opérations sur site : le ravitaillement, la maintenance et le refinissage ajoutent une exposition au titre des produits et de la pollution qu'un hangar de simple stockage ne porte jamais.
Sinistres courants en hangar à anticiper
Le sinistre de hangar le plus fréquent n'est ni un incendie ni une tempête, mais le hangar rash : les bosses, les rayures et les chocs de queue qui surviennent lorsqu'on déplace des aéronefs dans des emplacements étroits. Il est rarement catastrophique, mais il est constant, et c'est la raison pour laquelle la responsabilité du gardien de hangar et les procédures de manutention au sol comptent autant que la police elle-même.
L'incendie, la tempête et le vol sont les sinistres qui se transforment en grosses réclamations. L'incendie est le plus rare des trois mais le plus grave, c'est pourquoi une construction incombustible et un système d'extinction en état de marche font double emploi : prévention des pertes et argument de prime. La même logique fait de la protection incendie des bâtiments en acier une décision structurelle plutôt qu'une réflexion après coup. Les sinistres de tempête dépendent de l'emplacement et de la qualité de construction, et le vol ou le vandalisme dépendent de la sécurité : éclairage, serrures, alarmes et contrôle d'accès réduisent à la fois la probabilité d'un sinistre et le taux qui suit.
L'essentiel sur l'assurance de votre hangar
Bien assurer un hangar commence par les leviers que vous maîtrisez et se termine par ceux que vous ne pouvez que documenter. Avant de comparer les devis, réglez le bâtiment lui-même : construction incombustible, extinction incendie et capital assuré du bâtiment fixé au coût de reconstruction actuel. Ce sont les facteurs qui réduisent le risque plutôt que de le reporter simplement sur une franchise.
Ensuite, décidez si vous stockez les aéronefs d'autrui. Si c'est le cas, la responsabilité du gardien de hangar passe d'optionnelle à essentielle, et son capital assuré doit refléter la valeur des aéronefs qui passent dans vos emplacements. Tout le reste, de votre emplacement aux jets garés à côté en passant par la franchise tempête nommée, mérite une discussion avec un courtier en assurance aéronautique capable de lire ensemble votre bail et votre exposition. Construisez le hangar de façon à ce qu'il soit facile à assurer, souscrivez une responsabilité du gardien de hangar si les aéronefs d'autrui stationnent sous votre toit, et la police qui protège une structure incombustible devient bien plus simple, et généralement moins chère, à placer.
FAQ
L'assurance aéronautique couvre-t-elle les dommages au hangar ?
L'assurance aéronautique ne couvre pas la structure du hangar. La garantie de coque au sol d'une police d'aviation protège l'avion lorsqu'il est stationné, mais le bâtiment, son contenu et la responsabilité des lieux exigent une police de hangar distincte.
L'assurance de hangar est-elle obligatoire ?
L'assurance de hangar est souvent exigée par un bail plutôt que par la loi. Les aéroports et les opérateurs de base fixe exigent couramment des locataires qu'ils souscrivent une responsabilité des lieux, fixent un capital assuré minimum et désignent le bailleur comme assuré additionnel ; c'est donc le bail, et non un texte de loi, qui rend généralement la garantie obligatoire.
Qui a besoin d'une assurance responsabilité du gardien de hangar ?
Toute personne qui stocke ou entretient des aéronefs qu'elle ne possède pas a besoin d'une responsabilité du gardien de hangar. Les opérateurs de base fixe, les ateliers de maintenance, les écoles de pilotage et les propriétaires privés qui louent de l'espace de hangar prennent tous des aéronefs d'autrui sous leur garde, leur détention ou leur contrôle, ce qui correspond exactement à l'exposition que couvre la garantie du gardien de hangar.
Combien coûte l'assurance pour hangar d'avion ?
Le coût de l'assurance pour hangar d'avion varie trop largement pour être cité en un seul chiffre, car il dépend du bâtiment, de la valeur des aéronefs, de l'emplacement et des garanties choisies. À titre indicatif, le programme d'assurance de hangar d'AOPA annonce une responsabilité des lieux à partir d'environ 42 $ par mois, avec des capitaux assurés de 1 million $ à 5 millions $, mais un hangar commercial ou abritant plusieurs aéronefs avec des activités de maintenance se situe bien au-dessus. Seule une cotation d'un courtier pour votre bâtiment et son contenu précis constitue un chiffre fiable.
La construction du bâtiment réduit-elle les primes d'assurance de hangar ?
La construction du bâtiment peut réduire les primes d'assurance de hangar. Une ossature en acier incombustible, un système d'extinction incendie et une structure calculée pour les charges de vent et de neige locales réduisent tous le risque que tarife l'assureur, ce qui se traduit généralement par un taux plus favorable que celui d'un bâtiment plus ancien ou combustible de même taille.
Pour aller plus loin
- Comprendre les normes d'extinction d'incendie des hangars d'avions — AviationPros. Explique comment la norme NFPA 409 classe les hangars et comment ses modifications 2022 en matière d'extinction d'incendie affectent les systèmes qui influencent l'assurabilité.
- Insurance Information Institute — Ressource éducative à but non lucratif sur l'assurance, consacrée aux notions de garantie des biens immobiliers commerciaux et de responsabilité qui sous-tendent une police de hangar.
- Metal Building Manufacturers Association — Autorité du secteur pour les systèmes de construction métallique, y compris les critères de feu, de vent et de charges de neige qui façonnent le profil de risque d'un hangar en acier.